
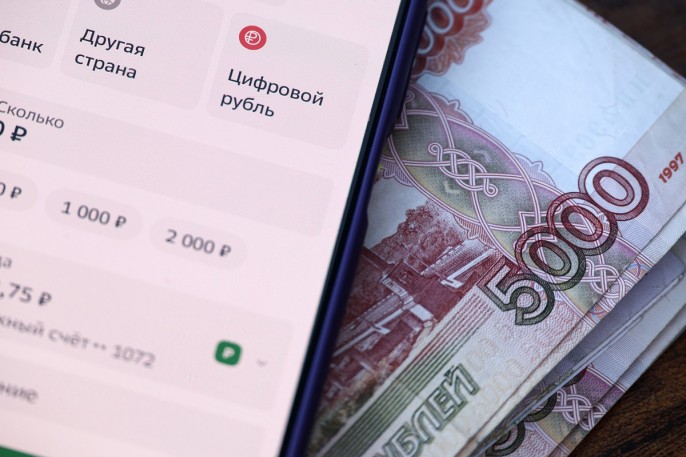
Концепция цифрового рубля предполагает, что он должен стать важнейшим и одновременно простым элементом технологического суверенитета и экономической безопасности нашей страны. Отвязка от коммерческих банков путём перевода счетов из них в Банк России серьёзно ослабляет банковское лобби, которое каждый кризис выпрашивает огромную господдержку. Максимально простое решение на основе одного оператора вместо длинной цепочки банков со множеством различных программных комплексов значительно снижает операционные и системные риски. Наличие централизованной базы данных платежей существенно облегчает контроль государства за теневой экономикой и финансовыми схемами, позволяет радикально упростить администрирование и налогообложение.
Китай прошёл с цифровым юанем текущий российский этап с крупными участниками в 2020–2022 годах, а интегрировал эту валюту в сферу налогообложения, госвыплат, розничной торговли и транспорта в 2023–2025 годах.
Говоря о нашей стране, о зарплатах врачей и учителей, о качестве и оптимизации их работы, мы должны вспомнить, что заложенные в бюджете на эти цели триллионы фактически ушли в середине 2010-х годов на поддержку банков. После 2022 года скачком бюджетного дефицита и госдолга воспользовались в своих интересах коммерческие банки и их крупные вкладчики, а резкие повышения ключевой ставки были обусловлены, помимо борьбы с инфляцией, и необходимостью прекратить панику среди таких вкладчиков.
По статистике, у нас на 20% самых богатых граждан приходится примерно 50% доходов и расходов, а на остальные 80% населения — вторая половина. В интересах подавляющего большинства жителей нашей страны наладить чёткий надзор за деньгами меньшинства, не прибегая к конфискации или заморозке, а путём строгого и справедливого контроля в рамках существующего законодательства. Порядка полутора миллионов бухгалтеров и финансистов тратят большую часть рабочего времени на сложности и схемы учёта и налогообложения, ещё около полумиллиона служащих со стороны государства выводят первых на чистую воду, а контрольный потенциал цифрового рубля позволит переориентировать эти усилия на управление реальным производством.
Брекзит и многие текущие проблемы Британии начались во время и сразу после глобального финансового кризиса 2008 года, когда правительство страны за пару лет удвоило госдолг из-за поддержки огромных британских банков, несоразмерных её экономике. Пирамида огромного госдолга США в 40 трлн долл. также формируется за счёт периодических финансовых кризисов, когда именно банковско-финансовое лобби фактически оказывается ключевым выгодоприобретателем — с отчеканенными в истории фразами «Слишком большой, чтобы рухнуть» и «Приватизация прибылей и национализация убытков».
Цифровой рубль перешёл на следующий этап 1 сентября 2026 года. Многие СМИ, например одна из газет, написали про, мягко говоря, вопросы к этому этапу, используя слова «перебои» и «прячут». Первая серия вопросов сводится к приложениям банков на смартфонах с операционной системой «Андроид», без которых открыть счёт цифрового рубля нельзя. Вторая серия вопросов — к очень запутанному интерфейсу со множеством действий (кликов, согласий) на столь маленьком экране.
От себя добавлю, что мои попытки найти конкретные магазины или кафе крупных сетей, которые должны были начать принимать цифровой рубль, успехом не увенчались, хотя многие из них в пресс-релизах об этом бодро заявляли. Некоторые СМИ писали, что сотрудники офисов ряда крупнейших банков не оказывают помощи клиентам в открытии счетов, отсылая всех в онлайн-приложения и в техподдержку. Мне пока не известны публикации ни о массовой практике открытия счетов цифрового рубля, ни о лёгкости зачисления на них денег через банкоматы.
Также я не понял, почему при концептуальной отвязке цифрового рубля от коммерческих банков такой счёт нельзя открыть напрямую через портал «Госуслуги» или в МФЦ, почему нет отдельного от банков доступа к счёту цифрового рубля через интернет или привычные всем пластиковые карты. Заложенную в концепции возможность платить цифровым рублём без интернета (в офлайн-режиме), крайне актуальную в этом году во многих регионах, официально отложили на годы.
Концепция цифрового рубля во всех деталях была опубликована Банком России в начале апреля 2021 года; год назад в рамках пилотного проекта во внедрении участвовала пара десятков банков. Платёжные карты «Мир» прошли все этапы от концепции до массового использования за полтора года, с середины 2014 года по начало 2016 года, а создатели этой платёжной системы акцентировали внимание на том, что делали её с нуля, чтобы не унаследовать устаревшие и «заплаточные» решения.
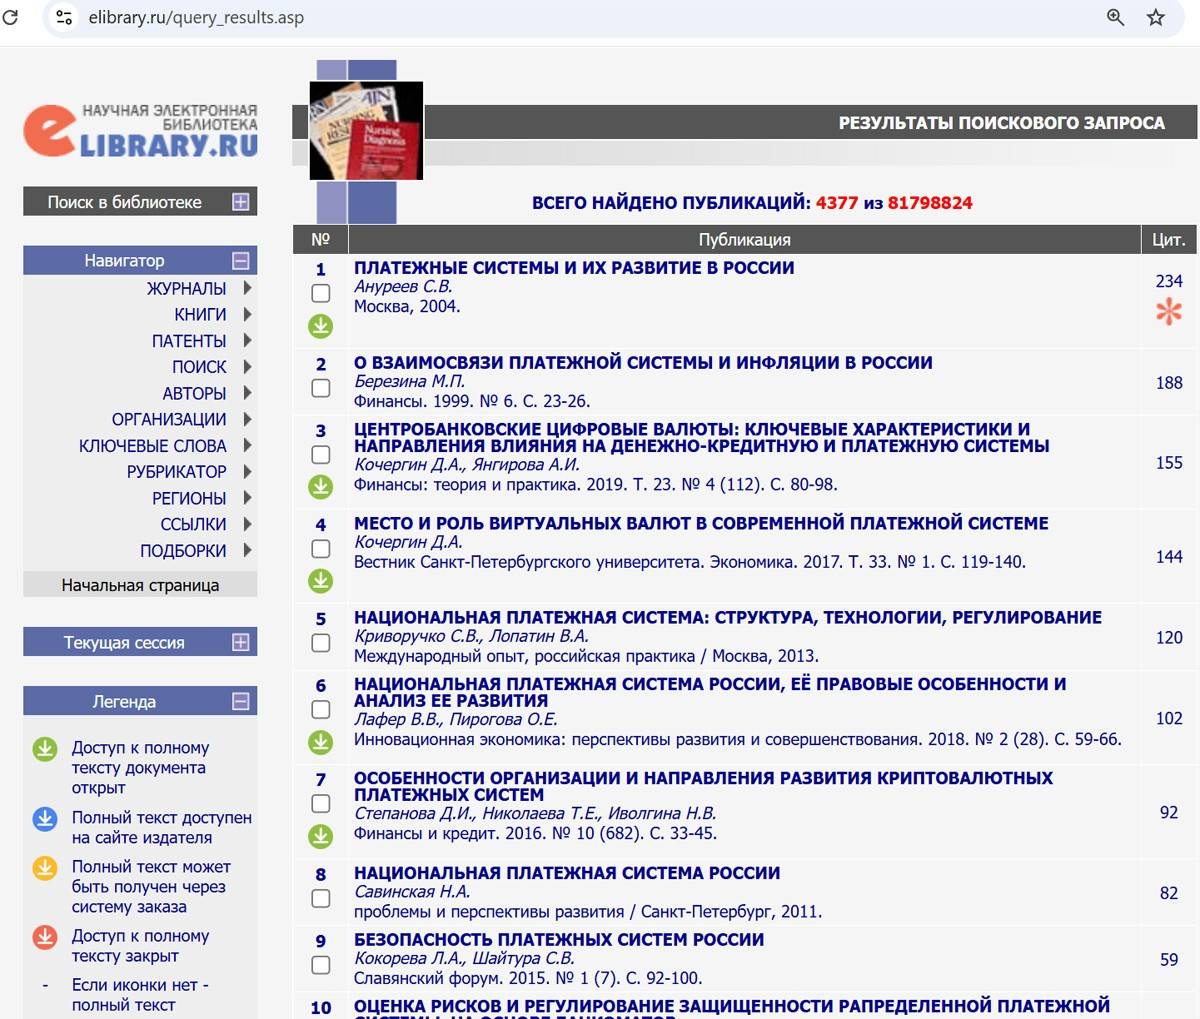
Концепция одноуровневой системы расчётов только через Банк России (минуя коммерческие банки), обладающая преимуществами государственного контроля, была опубликована мной в монографии 2004 года, которая до сих пор остаётся самым цитируемым научным изданием по поисковому запросу «платёжные системы», согласно данным Российского индекса научного цитирования, при том что я не состою в клубах накруток цитирований. Смарт-карты с возможностью офлайн-платежей были ограниченно внедрены в нашей стране ещё в конце 1990-х годов. В начале 2000-х я знал человека, который в одиночку за несколько месяцев написал для крупнейшего банка прообраз нынешних систем интернет-банкинга (личных кабинетов).
двойной клик - редактировать изображение
В чём же причина столь медленного внедрения цифрового рубля? Руководители профильного департамента Банка России находятся на своих должностях ещё со времён быстрого запуска карт «Мир», то есть имеют и опыт того запуска, и огромный профессиональный багаж, накопленный задолго до этого. Только почему-то теперь они сильно ограничены в повторении того успеха, а их интервью выглядят как беспомощные оправдания. А ведь технически централизация счетов и платежей у одного оператора — Банка России — не намного сложнее создания централизованного процессинга платежей картами «Мир».
Самое простое объяснение — это торпедирование со стороны банковского лобби. О том, что коммерческие банки теряют из-за цифрового рубля почти всю свою прибыль, «Завтра» писала в ноябре 2025 года в статье «Нужны ли банки как посредники». Герман Греф, глава «Сбера», равнозначного Центральному банку (по своему политическому и экономическому весу), публично заявляет, что ему непонятны преимущества цифрового рубля с позиции обычного человека. Формально «Сбер» и другие банки исполнили решение по внедрению цифрового рубля, но сделали это очень неудобным для рядовых пользователей и с огромными рисками для системы.
Ещё одной причиной могут быть опасения некоторых руководителей экономических ведомств по поводу чрезмерности централизации счетов и повышенной ответственности. В позднем СССР государство полностью контролировало банковскую систему, но руководство не знало, как разрешить проблему так называемого навеса сбережений, не обеспеченных товарами. В следующие десятилетия государство сначала формально сняло с себя прямую ответственность, переведя все финансовые операции населения в коммерческие банки, а затем вернуло эту ответственность через систему страхования вкладов и владение крупнейшими банками. На мой взгляд, эту коллизию можно разрешить путём введения субсидиарной ответственности и уголовного наказания не только для топ-менеджеров и собственников банков, но и для корпоративных заёмщиков, поскольку именно последние реально распоряжаются деньгами.
Ещё одна проблема — в мировоззрении значительной части молодого поколения программистов-цифровизаторов, которые на низовом уровне должны были быстро развернуть цифровой рубль. Этим людям, часто называемым зумерами, в детстве, которое пришлось на 2000-е, навязали максимум догм общества потребления и преклонения перед Западом. Эта айтишная молодёжь и её наставники-либералы продолжают смотреть «Ютуб» вместо «Рутуба», общаться в запрещённом «Ватсапе»* вместо «Макса», глумиться над попытками создать отечественные планшеты и серверы, не спешат с отечественным софтом во многих критически важных областях, едут в Дубай и Турцию вместо Крыма или Ирана.
Если упрощать, то можно спросить, какая доля выпускников ведущих вузов по ИТ-специальностям (ВМК, ВШЭ и т. д.) середины 2010-х годов, которые находятся теперь на самом пике профессиональной формы, работает на государство и госкорпорации, а какая доля релоцировалась или работает против государства на стороне частника? Ещё раз подчеркну, что у нас цифровой рубль хотя и концептуально верно принят на уровне стратегических решений, но при этом крайне слабо внедряется — это относится и к стартовавшему с того же 1 сентября электронному документообороту грузоперевозчиков.
В ближайшие недели в разных органах власти состоятся «разборы полётов», откровенные саботажники получат взыскания, и на повестку дня выйдет поиск множества системных шагов для поэтапного развёртывания цифрового рубля.
Как минимум следует повторить: необходимо отвязать цифровой рубль от банков путём разработки функционала для открытия счёта напрямую через «Госуслуги» и МФЦ, предоставить нам приложение для смартфонов и компьютеров с прямым доступом.
Подавляющее большинство из нас имеет по несколько карт «Мир», и нужно системно привязать к счёту цифрового рубля по одной карте на наш выбор, сделав это технологично и быстро, как это было реализовано в 2022 году с картами «Виза» и «Мастеркард».
Счёт цифрового рубля можно было бы открыть по упрощённой процедуре на «Госуслугах» всем бюджетникам и пенсионерам по аналогии с оперативным внедрением карт «Мир», и зачислять на них деньги приоритетно на несколько дней раньше, чем на счета в банках.
В последнее время много говорят о поддержке складов и продавцов маркетплейсов, пострадавших от прилётов, и почему бы в первоочередном порядке не перевести их расчёты в цифровой рубль, ведь это, в принципе, финтех.
Аналогично необходимы решения по топливу, АЗС и скрытым оптовикам, которые могут быть интересантами текущего кризиса и для которых также предусмотрена господдержка в виде топливного демпфера, с его выделением только после внедрения цифрового рубля.
Примерно половина теневой экономики у нас связана с мигрантами, которых год назад власти Москвы быстро «посадили» на «Амину» (мобильное приложение для контроля перемещений), и подавляющую часть расчётов с ними надо перевести в цифровые рубли, как в части выплат зарплаты, так и в части переводов за рубеж.
Продажи алкоголя и вейпов, где много дискуссий о теневом обороте и потенциале роста доходов государства, можно также перевести на расчёты в цифровых рублях, хотя бы в виде пилота в отдельных регионах.
Продолжают выделяться огромные бюджетные деньги на субсидирование ипотеки (хотя теперь больше семейной), и в условия этой льготной программы легко добавить перевод операций таких заёмщиков на цифровые рубли с гибкой зависимостью конкретного уровня субсидируемой ставки от оборота по счёту цифрового рубля.
Вообще у Банка России есть мощнейший рычаг в виде регулирования кредитования через макропруденциальные лимиты и резервы по кредитам, к которым можно привязать оборот заёмщиков именно в цифровом рубле. Центробанк реализовал нечто подобное весной этого года в части унификации условий кредитования физлиц в зависимости от их официальных доходов, что способствовало снижению ключевой ставки.
Перечисленные меры нужно внедрять не исключительно запретительными методами, а более продуманно, со значимым ростом комиссий, процентов и акцизов, со снижением госвыплат при продолжении использования нецифрового рубля.
Это лишь набросок простых решений; необходимо как можно скорее начать обсуждение этих и подобных мер, поскольку цифровой рубль сам собой не внедрится, особенно при антагонизме банкиров и зумеров-айтишников.
Автор - доктор экономических наук
Фото: Сергей Булкин/ТАСС
*мессенджер компании "Мета", признанной в РФ экстремистской организацией и запрещённой