
Введение
В настоящее время продолжается трансформация мировых энергетических рынков, выражающаяся как в структурном изменении энергобаланса в пользу возобновляемых источников энергии (ВИЭ), так и в изменении торговых потоков энергоресурсов. Последнее обусловлено, во-первых, смещением центра мирового энергопотребления в страны Юго-Восточной Азии (ЮВА)* и Индию, во-вторых, влиянием геополитической ситуации на перераспределение потоков энергоресурсов между поставщиками и потребителями. По состоянию на 2024 г. доля стран ЮВА в потреблении первичных энергоресурсов достигла 5,2% в мире и 11,2% среди стран Азиатско-Тихоокеанского региона. В 2015- 2024 гг. потребление первичных энергоресурсов в регионе увеличилось в 1,6 раза, обеспечив 11% от прироста мирового потребления. Высокая динамика потребления и более скромные темпы роста производства способствуют переходу региона из нетто-экспортера в нетто-импортера природного газа в среднесрочной перспективе (до 2030 г.). Это обуславливает усиление внимания к региону в понимании формирования глобальных трендов энергопотребления и тенденций мировой торговли энергоресурсами. Целью данного исследования является анализ перспективного сегмента мирового энергетического рынка – стран ЮВА как потребителей и поставщиков энергоресурсов, влияющих на формирование международных торговых потоков.
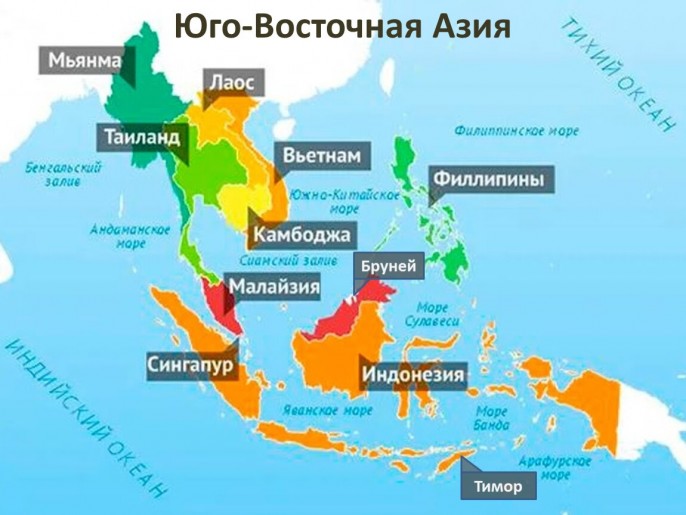
*11 стран Ассоциации государств Юго-Восточной Азии (АСЕАН) – Индонезия, Малайзия, Филиппины, Вьетнам, Таиланд, Лаос, Мьянма, Сингапур, Камбоджа, Бруней-Даруссалам (Бруней), Восточный Тимор.
Страны ЮВА неоднородны как по экономическим показателям, так и по потреблению и производству энергоресурсов. Среди стран региона по масштабам экономической детальности и численности населения выделяются пять стран: Индонезия, Малайзия, Филиппины, Вьетнам и Таиланд. В 2024 г. суммарно на их долю приходилось 88% населения региона, 82% – ВВП, 33% –входящих прямых иностранных инвестиций (ПИИ). Данные страны также являются крупнейшими потребителями энергоресурсов в регионе (около 90%). Соответственно анализ будет выполнен на уровне региона ЮВА в целом и с детализацией по пяти странам, которые определяют общие тенденции за счет масштабов экономик.
Драйверы роста экономик ЮВА
Юго-Восточная Азия стала в 2020-х гг. одним из самых быстро растущих регионов мира. В 2020–2023 гг. на регион приходилось около 3% мирового ВВП, более 9% экспорта, 14% притока ПИИ, а также более 80% из 500 крупнейших МНК. Доля ЮВА в мировом экспорте и ПИИ значительно превышает ее долю в ВВП, что подчеркивает важную роль в глобальных цепочках создания стоимости, а также зависимость от международных рынков и производственных сетей. Несмотря на разрушительные последствия пандемии COVID-19 и глобального энергетического кризиса, вызванного российско-украинским конфликтом, экономика региона увеличилась за последнее десятилетие более чем на 45%. На национальном уровне государства региона демонстрировали различные тенденции восстановления после пандемии COVID-19. Рост ВВП в 2022 г. в Индонезии, Таиланде и Лаосе обеспечивался за счет увеличения экспорта. Индонезия к тому же обладает богатыми природными ресурсами и занимает 4-е место в мире по численности населения, что обеспечивает ей большой потребительский рынок. Увеличение ВВП в Малайзии и на Филиппинах в 2022 г. (на 7% и 8% соответственно) было обусловлено ростом внутреннего потребления и потребительских расходов.
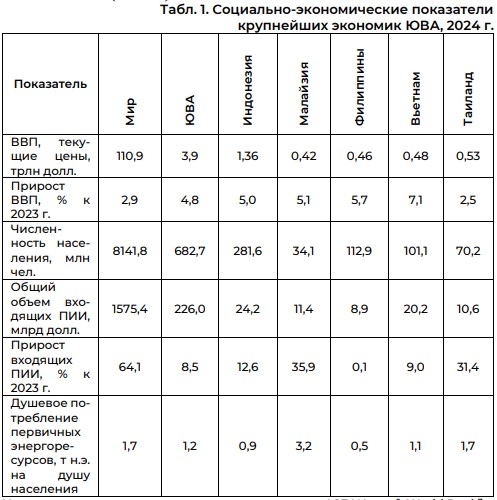
Не все страны региона продемонстрировали значительное экономическое развитие после пандемии COVID-19. Так, в Мьянме в 2022 г. наблюдалось увеличение ВВП на 2% за счет энергетического и минерального секторов. Для Сингапура ВВП оставался неизменным в 2021- 2022 гг. Бруней был единственной страной, в которой наблюдалось уменьшение ВВП: на -1,5% в 2021 г., -1,6% – в 2022 г. Тем не менее, Сингапур и Бруней сохранили в 2022 г. свои лидирующие позиции в ЮВА по показателю ВВП на душу населения. По итогам 2024 г. прирост ВВП региона превысил средний мировой показатель (Табл. 1).
двойной клик - редактировать изображение
Ожидается, что экономический рост в ближайшие годы будет устойчивым, хотя регион сталкивается с рисками, связанными с повышением стоимости заимствований, фрагментацией торговли и все более сложной геополитической обстановкой. В перспективе до 2050 г. прогнозируется сохранение опережающих темпов прироста ВВП в регионе: 4% против 3% в среднем по миру. Самые высокие темпы экономического роста ожидаются в Камбодже, Вьетнаме и на Филиппинах. По прогнозам, к 2035 г. население региона увеличится на 8,8%. Население продолжит расти во всех странах региона, за исключением Сингапура и Таиланда. Самые высокие темпы роста ожидаются на Филиппинах и в Лаосе. К 2050 г. прогнозируемая численность населения в ЮВА составит 769 млн чел. (рост к 2024 г. – 11,5%). Уровень урбанизации в странах ЮВА значительно вырос с 2005 г. В настоящее время более половины населения региона уже проживает в городских районах. Ожидается, что уровень урбанизации во всех странах региона будет увеличиваться и большая часть прироста населения в ЮВА произойдет в городах. Города, как правило, имеют более высокие потребности в энергии из-за увеличения использования транспорта, коммерческих зданий и энергоемкой инфраструктуры. По мере повышения уровня жизни также растет спрос на энергоемкие товары и услуги.
Несмотря на рост благосостояния экономик региона, страны ЮВА все еще отстают по уровню потребления энергоресурсов на душу населения (см. Табл. 1). Данная ситуация в том числе определяется отсутствием доступа домашних хозяйств к электрической энергии и использованию централизованного сетевого газа. Так только 75% населения региона имеет доступ к чистым видам энергии для приготовления пищи, а уровень электрификации достигает 100% только в 5 странах: Брунее, Малайзии, Сингапуре, Таиланде и Вьетнаме. По прогнозам до 2030 г. ситуация будет улучшаться, однако показатель электрификации все еще не достигнет 100% в Лаосе и Мьянме, а уровень доступа к чистым видам энергии для приготовления пищи сохранится ниже 100% в Камбодже, Индонезии, Лаосе, Мьянме, Таиланде и на Филиппинах.
Среди развивающихся регионов ЮВА выделяется как крупнейший получатель ПИИ. Интерес инвесторов растет в сфере финансов, возобновляемой энергетики, цепочек создания стоимости электромобилей, а также в ответ на реструктуризацию международных цепочек поставок. Доминирующими источниками ПИИ в регионе остаются США, Япония, Китай и страны региона. Китайские предприятия усиливают свою роль в энергетическом инвестиционном ландшафте ЮВА. В 2019-2023 гг. на их долю пришлось в общей сложности 5,2 млрд долл. в новых проектах, связанных с энергетикой (ВИЭ, уголь, природный газ). Основными получателями китайских инвестиций в новые проекты являлись Камбоджа, Вьетнам и Лаос. Региональный приток ПИИ в 2010-2024 гг. колебался, при этом значительный рост наблюдался в 2020-2024 гг.16 С 2021 г. ежегодный приток ПИИ в регион превышал 200 млрд долл. (среднегодовой показатель за последнее десятилетие – менее 130 млрд долл.). Большая часть ПИИ связана с новыми инвестиционными проектами.
Значительное увеличение потоков в Индонезию, Малайзию, Сингапур, Таиланд и Вьетнам довело общий объем ПИИ в страны региона до нового рекордного уровня (см. Табл. 1). Распределение притока ПИИ в страны ЮВА остается неравномерным. В 2024 г. концентрация входящих ПИИ увеличилась за счет притока в Сингапур (более 60% входящих ПИИ региона). Приток в Камбоджу, Сингапур и Вьетнам достиг рекордных уровней. Внутрирегиональные инвестиционные потоки выросли на 45%, составив 14% от общего притока ПИИ в ЮВА (2023 г. – 10%). Сингапур является наиболее важным источником, в 2024 г. на его долю приходилось 75% внутрирегиональных инвестиций (2023 г. – 67%), что является следствием его важной роли в качестве инвестиционного центра для МНК, базирующихся за пределами региона.
Обеспеченность стран ЮВА энергоресурсами
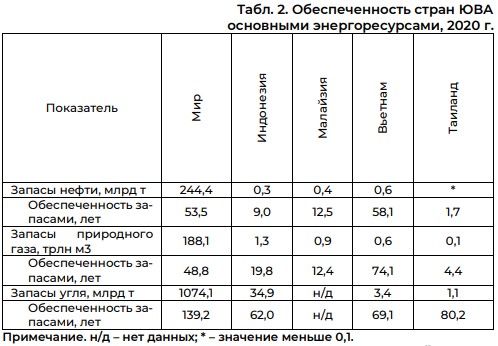
Зависимость стран от мировых рынков определяется взаимной динамикой производства и потребления энергоресурсов, которое зависит от ресурсной базы и наличия капитала и технологий для ее развития. В целом страны ЮВА обеспечены собственными энергоресурсами (Табл. 2), однако рост спроса опережает предложение в регионе. Объем потребления первичных энергоресурсов в странах ЮВА в 2024 г. составил 812 млн т н.э., что составило 5,2% от мирового объема.
двойной клик - редактировать изображение
Порядка 30% в структуре потребления первичных энергоресурсов стран ЮВА составляет нефть. Объем ее потребления за период 2010-2024 гг. вырос в 1,3 раза. Общие доказанные запасы нефти в странах ЮВА в 2024 г. оценивались в 1,6 млрд т. В результате ускоренного роста экономики регион стал нетто-импортером нефти в 2005 г., а по состоянию на 2024 г. за счет импорта обеспечивалось около 60% потребления нефти в ЮВА. Ежегодные темпы прироста импорта нефти в регион в 2005-2022 гг. составили 16%. С одной стороны, наблюдалось снижение внутренней добычи на старых месторождениях и дефицит инвестиций в новые, а с другой стороны – резкий рост потребления на фоне роста промышленного производства и повышения доходов и уровня жизни населения.
Запасы углеводородов в ЮВА сосредоточены в основном в Индонезии и Малайзии, на долю которых приходится около 44% от суммарных запасов нефти и свыше 60% суммарных запасов природного газа в регионе. Оставшийся объем углеводородного сырья в регионе сосредоточен в основном во Вьетнаме, Таиланде и Брунее. Индонезия, Малайзия и Таиланд являются ведущими производителями нефти в регионе, при этом чистый импорт нефти составляет около 40% по сравнению с объемом собственного производства в Индонезии, 85% – в Таиланде, в Малайзии объемы экспорта и импорта практически сравнялись. Все указанные страны преимущественно осуществляют экспорт нефти внутри ЮВА, обеспечивая около 40% от суммарного потребления в регионе. Основной объем нефти в регион поступает из-за пределов региона (около 90%). Страны Ближнего Востока обеспечивают около 60% от импорта нефти в ЮВА. Основными поставщиками являются: Объединенные Арабские Эмираты, Саудовская Аравия, Кувейт и Катар.
Природный газ составляет около 20% в структуре потребления первичных энергоресурсов в регионе. В 2024 г. запасы природного газа стран ЮВА оценивались в 4 трлн м3. По состоянию на 2024 г. ЮВА являлась нетто-экспортером природного газа: объем добычи природного газа составил 209 млрд м3, потребления – 184 млрд м3. Однако в ЮВА в целом опережающими темпами растет потребление газа, которое увеличилось в 2 раза с 2000 г., в то время как объем производства за тот же период – в 1,2 раза. В перспективе до 2030 г. ожидается, что регион изменит статус на нетто-импортера. Крупнейшими производителями природного газа в регионе являются: Индонезия, Малайзия и Таиланд. Индонезия и Малайзия являются крупнейшими экспортерами СПГ в мире, с долями 3 и 6,6% от объема мирового экспорта СПГ по итогам 2024 г. Новыми игроками на рынке СПГ стали Вьетнам и Филиппины. В 2024 г. порядка 22% спроса на природный газ в ЮВА удовлетворялось за счет поставок из-за пределов региона, прежде всего из США, Австралии и Катара.
Рост спроса на природный газ в ЮВА в условиях усиления мировой конкуренции за поставки СПГ в изменившихся геополитических условиях (прежде всего отказ стран ЕС от трубопроводных поставок российского газа и увеличение закупок СПГ) обостряет проблему энергетической безопасности региона и стимулирует к развитию газовой инфраструктуры и инвестиции в новые месторождения. Так в Индонезии были запущены новые проекты Jangkrik (2017) и Merakes (2021), завод Abadi LNG (2023). Малайзия также активно развивает отрасль: в 2023 г. прирост запасов составил 136 млн т. н.э., в 2024 г. было подписано соглашение с Великобританией о разработке нефтегазовых объектов в Сабах. С целью обеспечения надежных поставок природного газа в регионе ведется строительство Трансасеановского газопровода (Trans ASEAN Gas Pipeline (TAGP)), который должен связать двухсторонними газотранспортными системами и регазификационными терминалами государства ЮВА. По состоянию на 2025 г. построено 13 двусторонних газопроводов в общей сложностью 3631 км, введено в эксплуатацию 9 регазификационных терминалов в 5 странах с общей мощностью 38,75 млн т СПГ в год. Развитие данного проекта позволяет интегрировать рынки природного газа стран ЮВА, снижать общие расходы на импорт СПГ в регион, стимулировать внутреннее производство в регионе, чем будет способствовать повышению уровня энергетической безопасности.
На уголь приходится около 30% в структуре потребления первичных энергоресурсов стран ЮВА. Добыча в 2024 г. оценивалась в 671 млн т у.т., а потребление в 336 млн т у.т. За период 2010-2024 гг. потребление увеличилось в 3 раза, а добыча – в 2,1 раза. Регион является нетто-экспортером угля, прогнозируется, что превышение объемов экспорта угля над импортом сохранится до 2050 г. Крупнейшие в регионе запасы угля сосредоточены в Индонезии, которая выступает одним из крупнейших производителей в регионе (90% от суммарной добычи) и одним из основных экспортеров в мире, обеспечивая 30% от объема мирового экспорта угля.
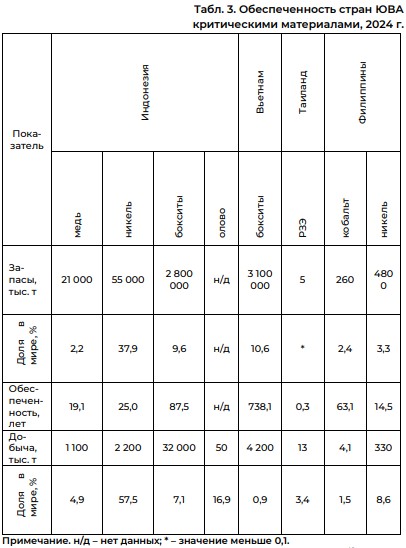
В регионе поставки углеводородного сырья и угля в основном осуществляются морским транспортом, активно используется Малаккский пролив, который является уязвимым местом логистики. Это обусловлено, во-первых, высокой загруженностью и ограниченной пропускной способностью, во-вторых, риском крупных аварий и террористических атак, в результате которых нарушается сообщение. В этой связи поставки из Австралии и стран Персидского залива, использующих данный маршрут, выглядят более уязвимыми по сравнению с поставками со стороны России. Помимо традиционных энергоресурсов страны ЮВА обеспечены критическими материалами, прежде всего никелем и редкоземельными элементами (РЗЭ) (Табл. 3). Индонезия и Филиппины являются двумя крупнейшими в мире производителями никеля, на долю которых приходится около 65% мирового производства. Около пятой части от объема мирового производства РЗЭ обеспечивают 4 страны ЮВА: Мьянма, Лаос, Таиланд и Вьетнам. Ресурсный потенциал ЮВА реализован частично, для его освоения требуются масштабные инвестиции для содействия разработке неиспользованных запасов по всему региону.
двойной клик - редактировать изображение
Ресурсы региона также включают большой потенциал возобновляемой энергии: солнечной, ветровой, гидроэнергии, геотермальной энергии и биоэнергии. Наиболее внушительный потенциал гидроэнергии сосредоточен во Вьетнаме и Лаосе, морской ветровой энергии – во Вьетнаме и на Филиппинах, наземной ветровой энергии – в Таиланде, Камбодже, Вьетнаме и Мьянме.
Перспективы развития экономик ЮВА до 2050 г. Рост благосостояния и уровня урбанизации экономик ЮВА в перспективе до 2025 г. будет сопровождаться ростом душевого потребления, что наряду с ускоренным экономическим ростом будет способствовать увеличению доли ЮВА в мировом потреблении первичных энергоресурсов к 2050 г. до 6,3%. В последние годы в ЮВА значительно усилились долгосрочные амбиции в области энергетики и климата. Все сценарии, соответствующие Парижскому соглашению, объединяет высокий уровень международного сотрудничества. В регионе растет число международных инициатив, направленных на внедрение механизмов финансирования и других мер для ускорения перехода к чистой энергетике: расширения использования ВИЭ и других технологий, а также поддержка досрочного вывода из эксплуатации или модернизации угольных электростанций и поэтапного отказа от угля. Все страны ЮВА признают решающую роль регионального сотрудничества в обеспечении энергетической безопасности, ценовой доступности и устойчивости как на национальном, так и на региональном уровнях. Для осуществления энергетического перехода на региональном уровне утверждается План действий АСЕАН по энергетическому сотрудничеству (APAEC) – стратегический документ, определяющий развитие энергетического сектора ЮВА, который обновляется каждые 10 лет. Поскольку почти все страны ЮВА взяли на себя обязательство достичь нулевого уровня выбросов и углеродной нейтральности, регион также признает критическую необходимость регионального сотрудничества для достижения углеродной нейтральности.
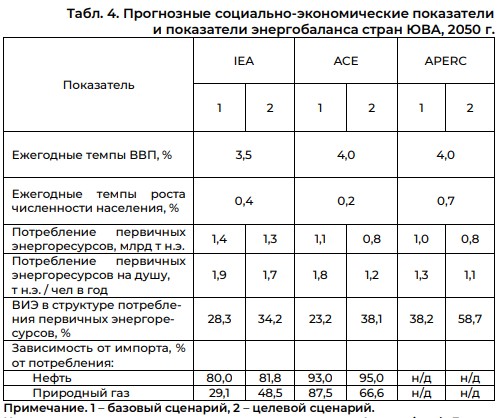
Сценарии развития экономик и энергетики стран ЮВА до 2050 г., разработанные ведущими экспертными группами – Международным энергетическим агентством (IEA), Азиатско-Тихоокеанским центром энергетических исследований (APERC), Центром энергетики АСЕАН (ACE), – свидетельствуют о том, что данный регион будет представлять наиболее динамично развивающийся географический сегмент мировых рынков энергоресурсов. Объем предложения первичных энергоресурсов 2024-2050 гг. увеличится в 1,8-3,1 раза (Табл. 4).
двойной клик - редактировать изображение
Каждая экспертная группа разработала по несколько вариантов сценариев: базовый (сохранение текущих тенденций), целевой и сценарий с нулевыми выбросами. Последние два сценария характеризуются разной интенсивностью процесса энергоперехода, обусловленного отличиями в целевых показателях, инструментах и мерах поддержки для их достижения. Целевой сценарии предполагает реализацию мер поддержки, обеспечивающих достижение показателей, определяемых на национальном уровне вкладов в рамках Парижского соглашения, предполагающих действия по сокращению выбросов парниковых газов и соответствующие изменения в экономической и энергетической политике. Сценарий с нулевыми выбросами предполагает наиболее радикальный подход к достижению углеродной нейтральности, более высокий уровень инвестиций на данные цели.
Опережающий рост потребления энергоресурсов по сравнению с их производством, обуславливает рост зависимости от импорта. Как отмечено ранее по прогнозам к 2030 г. страны ЮВА станут нетто-импортерами природного газа. Увеличению масштабов потребления природного газа в регионе способствует развитие проекта Трансасеановского газопровода, позволяющего создать связную систему транспортировки газа в регионе, используя комбинированные способы поставок трубопроводный транспорт и морские перевозки СПГ.
Рост потребления энергоресурсов будет наблюдаться, в том числе за счет электрификации. Уровень электрификации к 2040 г. должен достичь 100% во всех странах региона. Последнему будет способствовать развитие сетевой инфраструктуры, в том числе проекта по созданию энергетической сети АСЕАН. Реализация проекта предполагает строительство трансграничных межсетевых соединений, интеграцию рынков электроэнергии, гармонизацию нормативных актов и создание региональных институтов. С 2022 г. заработал первый в ЮВА многосторонний энергетический проект, в рамках которого осуществляется поставка электроэнергии из Лаоса в Сингапур через Таиланд и Малайзию, используя существующие межсетевые соединения. Следующим планируется проект интеграции энергосистем Брунея, Индонезии, Малайзии, Филиппин, предполагающий до 17 межсистемных линий. Развитие данного проекта будет способствовать также снижению зависимости от внерегионального импорта энергоресурсов за счет производства внутри региона и передачи между странами. Объем производства электроэнергии предположительно увеличится к 2050 г. в 2,4-2,5 раза, при этом доля возобновляемых источников генерации в структуре выработки электроэнергии увеличится до 42,6-52,2% (2024 г. – 25,4%.). Использование местных ресурсов (таких как ВИЭ) для производства электроэнергии также будет способствовать снижению зависимости от поставок нефти и природного газа. Одним из перспективных направлений также является строительство АЭС в регионе.
Заключение
Страны ЮВА ведут скоординированную энергетическую политику, активно реализуют внутрирегиональное сотрудничество что позволяет говорить о регионе как о едином крупном игроке, использующем развитую инфраструктуру для выбора оптимального места поставки и дальнейшего перераспределения ресурсов уже внутри региона.
В перспективе высокие темпы роста потребления энергоресурсов в ЮВА, снижение позиций традиционных региональных поставщиков усилит конкуренцию за распределение рыночных ниш в регионе. По прогнозам к 2050 г. за счет импорта будет удовлетворяться от 29,1 до 87,5% объема потребления природного газа в зависимости от сценарных предпосылок. Последнее означает, что страны региона из поставщиков и конкурентов становятся значимым рынком сбыта. Доля импорта нефти составит 80-95% от объема потребления в регионе. Высокие доли импорта обусловят необходимость диверсификации поставщиков энергоресурсов в регион, а напряженность с поставками с Ближнего Востока в связи с уязвимостью поставок через Малаккский пролив и нестабильностью в странах региона, потребует наличия альтернативных маршрутов.
В то же время, зависимость от внешних поставок нефти и природного газа будет сдерживаться за счет активного развития единой газопроводной и энергетической сети в регионе, масштабного использования ВИЭ. Также одним из вариантов развития энергетики ЮВА в перспективе до 2050 г. является строительство АЭС. Выявленные тенденции создают конкурентные преимущества для стран-экспортеров энергоресурсов для увеличения масштабов рыночных ниш в ЮВА. Также формируются условия для конкуренции стран, владеющих технологиями строительства АЭС и организации полного топливного цикла для выхода на региональный рынок.
Демина Ольга Валерьевна, кандидат экономических наук, старший научный сотрудник, Институт экономических исследований ДВО РАН, Хабаровск
Мазитова Марина Гамиловна, научный сотрудник, Институт экономических исследований ДВО РАН, Хабаровск
Источник: журнал «Юго-Восточная Азия: актуальные проблемы развития» № 2 2026


